
Faria Lima, Rebouças, Paulista ou Berrini: o que diferencia os eixos corporativos de SP Descubra as diferenças entre Faria Lima, Rebouças, Paulista e Berrini no mercado de lajes corporativas em São Paulo. Análise completa de vacância e preços.
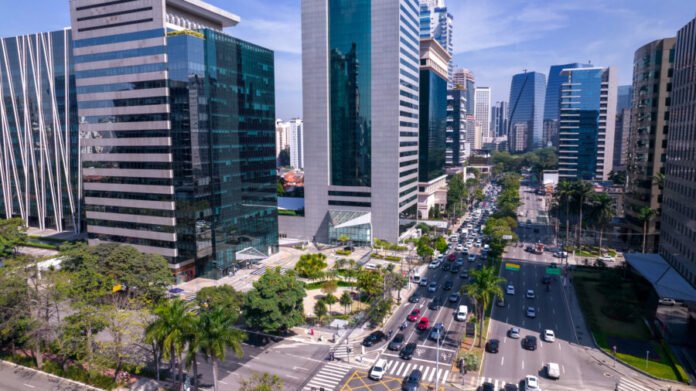
Meu caro, direto da fonte: o mercado imobiliário comercial de São Paulo não está para brincadeira. Pois bem, quando a gente olha para o mapa da capital paulista, fica claro que a disputa por um metro quadrado de excelência virou uma verdadeira novela corporativa. Faria Lima, Rebouças, Avenida Paulista e Berrini seguem ditando o ritmo da economia, mas cada uma com sua própria prosa, seus desafios e suas oportunidades únicas para quem investe ou busca o endereço perfeito.
Aqui no Aqui Goiás, a gente gosta de olhar para esses grandes movimentos do país porque eles refletem diretamente na forma como o dinheiro e os negócios rodam por aí. Vamos entender juntos como cada um desses quatro eixos chegou até este cenário de escassez e alta nos aluguéis.
iStock
Faria Lima, Rebouças, Avenida Paulista e Berrini vivem o mesmo ciclo de escassez de escritórios premium em São Paulo, mas cada eixo chegou até aqui por um caminho diferente — e isso muda completamente o cálculo de quem procura uma laje corporativa hoje. A Faria Lima nunca deixou de ser cara. A Rebouças era point de loja de noiva até 2022. A Paulista saiu de uma vacância de crise para um aluguel inédito em três anos. E a Berrini, mais afetada pela pandemia, ainda corre atrás, mas já mostra sinais de virada.
A seguir, comparamos os quatro eixos com base no que consultorias como JLL, CBRE, Cushman & Wakefield, Newmark e SiiLA vêm publicando ao longo de 2025 e 2026, cruzado com a cobertura do Portas sobre cada região.
Os quatro eixos lado a lado
Região Vacância Aluguel pedido Movimento recente Perfil de ocupante
Faria Lima ~8% (7,9% no conjunto com a JK) R$ 300 a R$ 400/m² +75,4% em 10 anos, único eixo acima do IPCA Bancos, gestoras, tecnologia
Rebouças Vacância zero no 1º tri/2026 R$ 180/m² (+23% em 1 ano) De 29,9% para zero em menos de 2 anos Financeiro (34%), serviços digitais (31%)
Av. Paulista Próxima de zero; estoque esgotado para lajes grandes R$ 170 a R$ 180/m² De 25,6% (2023) a quase zero Diversificado, puxado por retrofit
Berrini ~14% (eixo fora do núcleo mais disputado) Abaixo da média dos eixos prime Absorção líquida de +5.704 m² no 2º tri/2026 Empresas sensíveis a custo
Os números não são de uma única consultoria — cada uma mede o mercado com metodologia própria, por isso há pequenas variações entre os relatórios citados ao longo do texto. Ainda assim, a direção é a mesma em todos: menos espaço disponível, aluguel subindo e demanda migrando dos eixos mais caros para os vizinhos.
Faria Lima: o teto do mercado, mesmo com a vacância em baixa histórica
iStock
A Faria Lima é, na prática, a referência de preço do mercado corporativo paulistano — e a única região da cidade onde o aluguel de escritórios superou a inflação nos últimos dez anos, segundo a SiiLA: alta de 75,4% no preço médio de locação, contra cerca de 63% do IPCA no mesmo período. A taxa de vacância da região gira em torno de 8% a 9%, e no conjunto com a JK chega a 7,9%, segundo a CBRE — um dos menores patamares entre os eixos corporativos da cidade.
O aluguel pedido já ultrapassa R$ 300 por metro quadrado em diversos edifícios, com negociações pontuais acima de R$ 400/m² em ativos classe A+. A demanda vem sobretudo de bancos, gestoras de investimento e empresas de tecnologia em busca de lajes de alto padrão — perfil que segue disposto a pagar o prêmio pela localização, mesmo com o espaço cada vez mais escasso. Parte da nova oferta da região depende de leilões de Cepacs, que viabilizam prédios mistos mais altos na avenida, mas o ritmo de entrega não acompanha a demanda.
Rebouças: a virada mais rápida do mercado corporativo
iStock
Nenhum eixo mudou tão rápido quanto a Rebouças. Até 2022 a avenida era conhecida pelas lojas de noivas; uma mudança no plano diretor liberou empreendimentos corporativos de uso misto, e a região passou a absorver a demanda que não encontra espaço na Faria Lima e na Paulista. A vacância caiu de 29,9% no primeiro trimestre de 2025 para 12% no terceiro trimestre do mesmo ano — e, segundo a JLL, chegou a vacância zero no primeiro trimestre de 2026.
O aluguel acompanhou o movimento: de R$ 146/m² no terceiro trimestre de 2024 para R$ 180/m² no mesmo período de 2025, alta de 23% em um ano. O estoque da região, hoje de 51,8 mil m², deve crescer 87% com a entrega do Biosquare — primeiro grande edifício corporativo da Rebouças, com 25 andares e mais de 39 mil m², já totalmente pré-locado pela Amazon. A ocupação hoje é dominada por serviços financeiros (34%) e serviços digitais (31%), atraídos pela infraestrutura de transporte público e pela proximidade de bairros residenciais — um mix de custo competitivo com localização estratégica que simplesmente não existe mais na Faria Lima.
Avenida Paulista: de vacância recorde a aluguel inédito
iStock
A Paulista fez o caminho inverso em um intervalo mais curto. Entregas de empreendimentos como o Safra Corporate e a Torre Alameda Santos entre 2019 e 2021 ampliaram o estoque da região e levaram a vacância a um pico de 25,6% em 2023. A partir daí, a recuperação foi rápida: 4,6% no terceiro trimestre de 2025, segundo a JLL, e um patamar próximo de zero no início de 2026 — a ponto de a avenida ter esgotado o estoque disponível para lajes acima de 10 mil m², conforme a mesma consultoria.
O aluguel reflete essa escassez: entre R$ 170 e R$ 180 por metro quadrado em outubro de 2026, patamar inédito para la região e puxado também pela comparação com a vizinha Pinheiros, onde o preço pedido saiu de R$ 120–130/m² há três anos para os mesmos R$ 180/m² hoje. Quem busca espaço na Paulista e não encontra tem recorrido a projetos de retrofit em prédios mais antigos — mas, segundo a consultoria JLL, o custo de viabilizar esse retrofit pode anular boa parte do ganho de preço para o investidor.
Berrini: o eixo mais acessível, e em recuperação
iStock
A Berrini é a região que mais demorou para se recuperar da pandemia. Na retomada, prédios na avenida e na vizinha Chucri Zaidan precisaram oferecer condições comerciais agressivas para atrair ocupantes e reduzir a vacância represada. Hoje a região integra o grupo de eixos fora do núcleo mais disputado da cidade — com vacância próxima de 14%, contra cerca de 8% no conjunto Faria Lima, Pinheiros, Itaim Bibi, JK e Vila Olímpia, segundo a Newmark.
O sinal mais recente, porém, é positivo: a Berrini registrou absorção líquida de 5.704 m² no segundo trimestre de 2026, segundo a Cushman & Wakefield, revertendo o padrão de anos anteriores. O relatório mais recente da CBRE, divulgado em outubro, também cita Pinheiros e Chucri Zaidan — vizinhos diretos da Berrini — entre as regiões que mais reduziram vacância no ano, o que sugere que o mesmo movimento de transbordamento que já beneficiou a Rebouças pode alcançar a Berrini nos próximos trimestres.
Qual eixo faz mais sentido para cada tipo de empresa
Para quem prioriza endereço e não abre mão de lajes classe A+, a Faria Lima segue sem concorrentes diretos — ao custo de pagar o aluguel mais alto da cidade e disputar um estoque praticamente esgotado. Para empresas que querem localização central com custo mais competitivo, a Rebouças hoje oferece o melhor equilíbrio da cidade, ainda que o estoque pequeno (51,8 mil m², mesmo após a expansão) limite as opções de metragem. A Paulista atende bem quem precisa de visibilidade e proximidade com residências, mas já exige negociar rápido — e aceitar prédios mais antigos — diante da vacância próxima de zero. Já a Berrini continua sendo a aposta de quem está otimizando custo por metro quadrado e pode esperar a região completar sua recuperação.
O pano de fundo comum aos quatro eixos é a absorção líquida recorde do mercado paulistano: 313 mil m² nos nove primeiros meses de 2026, segundo a CBRE, com vacância geral em torno de 15% — a menor desde o início da série histórica em boa parte das consultorias. Essa escassez generalizada é o que está redistribuindo demanda entre os eixos corporativos e deve seguir pressionando aluguéis mesmo fora da Faria Lima e da Paulista. Quem avalia comprar ou investir em lajes corporativas nesse ciclo pode conferir também o guia do Portas sobre investimento em imóveis comerciais.
Artigo original publicado por Redação do Portas em https://portas.com.br
Análise e Perspectivas do Mercado Imobiliário Corporativo
Reflexão do Curador
O fenômeno que presenciamos em São Paulo é um claro reflexo da migração de capitais e da busca incessante por eficiência logística e de localização. O que antes parecia um mercado saturado e estagnado após a pandemia, hoje mostra uma vitalidade impressionante. A transformação da Rebouças de polo de comércio varejista para um hub corporativo de peso ilustra perfeitamente como o planejamento urbano bem direcionado é capaz de destravar valor e aliviar a pressão sobre endereços tradicionais como a Faria Lima.
Perguntas para reflexão:
- Até que ponto o aumento expressivo nos preços de locação na Faria Lima pode começar a espantar novas empresas para polos alternativos fora do eixo sudeste?
- Os projetos de retrofit na Avenida Paulista serão suficientes para suprir a demanda por lajes modernas ou o mercado exigirá novas demolições e construções?
- De que maneira a infraestrutura de transporte público continuará pesando na valorização relâmpago de regiões como a Rebouças?
O Veredito e Lições Práticas
Compreender a dinâmica desses quatro eixos corporativos é fundamental não apenas para grandes corporações em busca de lajes, mas também para investidores que desejam alocar recursos no setor imobiliário comercial com inteligência e visão de longo prazo.
- Monitore o transbordamento: Quando os eixos principais atingem o teto de preço e esgotam o estoque, as regiões vizinhas experimentam valorização rápida. Ficar atento a esse movimento antecipa ótimas oportunidades de investimento.
- Avalie o custo-benefício do retrofit: Na Avenida Paulista, edifícios mais antigos ganham nova vida, mas é preciso calcular milimetricamente se os custos de modernização compensam o retorno no aluguel.
- Diversifique a leitura de mercado: Como cada consultoria aplica metodologias próprias, cruzar diferentes relatórios (como JLL, CBRE e Cushman & Wakefield) garante uma tomada de decisão muito mais segura e embasada.
E você, meu caro leitor, acredita que a Faria Lima ainda tem fôlego para continuar subindo seus preços ou chegou o momento de apostar todas as fichas no potencial de crescimento da Rebouças e da Berrini? Deixe sua opinião nos comentários!
Fonte Original: https://portas.com.br
Autor Original: Redação do Portas
Nota do Curador: Este conteúdo foi selecionado por sua relevância e enriquecido com nossa análise editorial no Aqui Goiás para trazer mais contexto e profundidade ao leitor.
Artigo original publicado por Redação do Portas em https://portas.com.br